让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
让不懂建站的用户快速建站,让会建站的提高建站效率!
也曾的“眼茅”爱尔眼科,用十年时间决骤,撑起了一个高大的眼科帝国;如今,它需要用更多的时间,去弥补蔓延留住的间隙,去挽回失去的信任。
资深分析师:尧 今
“眼茅”爱尔眼科,最近公论缠身。
一场席卷全网的“骗保”风云捏续发酵一周,将这家也曾市值狂飙至3800亿元的眼科巨头再次推向风口浪尖:2026年2月,有媒体曝光湖北襄阳、宜昌多家神经病病院涉嫌诬捏调理格式、套取医保资金。其中,襄阳恒泰康病院股权穿透后,内容适度东谈主为爱尔眼科首创东谈主陈邦,事件马上发酵。
尽管爱尔眼科首要发声抛清关联,称涉事病院不属于上市公司体系,但这场由襄阳恒泰康病院引发的信任危急,不仅让其股价连日下滑,更攀扯出一个萦绕商场多年的中枢疑问:
靠激进蔓延登顶的“眼科帝国”,如今间隙百出,还能全身而退吗?
也曾的大范围蔓延,爱尔眼科的内控和管束才智怎样跟上?
决骤十年后,这场由老本催生的盛宴,终将因何结束?
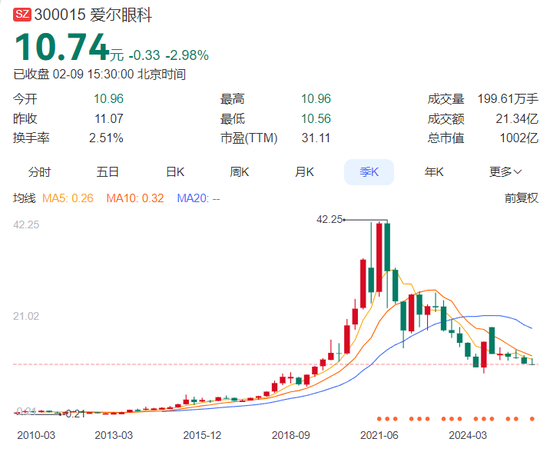
看成也曾的老本商场明星,爱尔眼科2009年上市时市值不及40亿元,2021年7月峰值超3800亿元,累计涨幅近100倍;但罢休现在,公司市值较峰值已挥发逾7成,仅剩千亿元范围。
本文将从这次公论风云切入,聚会眼科行业合座魄局、爱尔眼科“分级连锁+并购基金”的中枢磋磨模式,以及现时企业磋磨近况与财务发达,对其进行全面价值分析。
爱尔眼科打造的眼科帝国
❤️关爱我,不迷途
谁也无法否定,爱尔眼科的前半生,是一段号称据说的成长史。
2003年景立,2009年以“中国民营病院IPO第一股”登陆创业板,爱尔眼科精确踩中民营医疗崛起的风口,成为第一个在眼科连锁赛谈“吃螃蟹”且“吃得最香”的企业。
长达十余年的高速增长是有劲证实。数据娇傲,2015至2024年,其买卖收入从31.7亿元增长至209.8亿元,年复合增长率达23.4%;扣非归母净利润从4.6亿元增长至30.1亿元,年复合增长率达23.6%。
而今,不论是从医疗机构遮蔽数目,照旧事迹,爱尔眼科在国内民营眼科商场中,齐是有余的龙头。
它能快速打造属于我方的“眼科帝国”,中枢离不开两大复旧:后天不良的赛谈上风,以及争议不休的蔓延模式。
先看赛谈。医药界素有“金眼、银牙、铜骨头”一说,实则早已揭示了眼科赛谈的巨大后劲——据中国卫生和健康统计年鉴娇傲,眼科病院净利率达13%,居种种专业病院之首,是名副其实的“黄金赛谈”。
可谓水大鱼大。现在,中国民营眼科医疗作事商场范围已接近千亿元,约占合座眼科医疗作事商场的四成。据灼识商讨数据,2015至2019年,民营眼科商场范围年复合增长率达20.7%,起始同期公立眼科商场18.9%的增速;据Frost & Sullivan瞻望,2024年民营机构在合座眼科商场中的占比将达42%,对应商场范围937亿元。
更首要的是,现时国内眼科医疗遮蔽率仍显贵低于发达国度水平,存在巨大的商场空缺。以屈光手术为例,2021年我国每千东谈主近视手术量仅为0.7,而好意思国同期为2.6;在白内障手术范畴,我国每年手术量约400万例,百万东谈主口白内障手术率仅3000例,远低于泰西国度的12000例。巨大的需求缺口,为爱尔眼科的蔓延提供了广博空间。
与此同期,政策的支捏也为民营眼科发展添砖加瓦。2022年1月,国度卫健委明确建议,“十四五”技术要加强眼科医疗作事体系成立、东谈主才戎行成立,推动优质眼科资源扩容下千里,这为爱尔眼科的蔓延提供了故意的政策环境。
在赛谈红利之下,爱尔眼科干了什么?
不得不承认,它入局如实早,并且赛谈还选得好,在2003年景立后弃取定位在民营病院赛谈,成为了第一个吃螃蟹的东谈主。要知谈,在爱尔眼科出现之前,公立病院系统中,从未出现过连锁病院的见地。
其次,“产业并购基金+合伙东谈主”蔓延模式,成为其快速霸占商场的中枢火器。
这还得从2014年提及,彼时爱尔眼科按下蔓延加快键,推出“上市公司+PE”型产业并购基金模式——上市公司以有限合伙东谈主(LP)身份参与,出资比例常常低于20%,无需掌控适度权,由PE机构看成粗鄙合伙东谈主(GP)召募剩余资金,仅用少许自有资金就能撬动大齐并购资金。
2014年3月,爱尔眼科竖立第一家产业并购基金——深圳前海东方爱尔医疗产业并购合伙企业,仅插足2000万元自有资金,就撬动了2亿元的并购范围。据统计,2014至2021年,爱尔眼科累计参与13次产业并购基金竖立,累计出资20.869亿元,召募并购基金高达219.2亿元。
与并购基金配套的,是同庚4月推出的“合伙东谈主假想”。并购基金认真新设或收购病院,合伙东谈主假想则匡助病院快速搭建管束团队,完好意思与中枢医师的利益系结,引发职工积极性,同期吸纳资金,酿成“并购+管束”的双重复旧,让爱尔眼科的蔓延之路愈发顺畅。
依托这套模式,爱尔眼科的疆土快速蔓延。
它现在已成为环球范围最大的眼科医疗集团之一。上市之初,其仅不到20家连锁病院;罢休2025年6月30日,其在环球领有的眼科病院/中心已达989家,其中中国内地820家(含并购基金内病院)、香港9家、欧洲141家、东南亚18家、好意思国1家。
风云起,撕开蔓延隐忧
❤️关爱我,不迷途
“成也萧何,败也萧何”,用来描述爱尔眼科近况再贴切不外。它的蔓延模式,既是其崛起的密码,亦然其如今堕入困局的根源。
多年来,“爱尔眼科总部适度力是否变弱”的疑问,一直萦绕在投资者心中。如今来看,这个疑问早已给出谜底——大范围蔓延之下,其内控管束才智的短板愈发昭着,致使出现了“管控稀释”的系统性风险。
起始,并购基金模式存在自然的监管盲区。由于并购基金适度的病院多在上市公司体系以外,其磋磨情况、合规性无需直聘任入上市公司报表,唯有达到一定盈利水平后才会被置入并表。这种模式自然能让上市公司在蔓延中保捏事迹踏实,但也导致总部对体外医疗机构的管控力度严重不及,违纪操作频发。
更值得警惕的是,爱尔系的投资布局早已突破眼科范畴,延迟至精神卫生等范畴,而这些跨范畴的投资,进一步加大了管控难度。除了襄阳恒泰康病院,陈邦通过爱尔医疗投资集团适度的多家神经病院,也因医保违纪被处罚,这种“左手倒右手”的老本布局,让公众将通盘违纪活动与“爱尔系”绑定,严重损耗品牌信任。
2月6日,针对“襄阳多家神经病病院被曝骗保”事件中,襄阳恒泰康病院与本身及内容适度东谈主陈邦的关联质疑,爱尔眼科发布浮现公告,给出了明确的“切割”回答。
公告称,襄阳恒泰康病院并非爱尔眼科体系内企业,仅为控股股东爱尔医疗投资集团与其他社会老本结伙竖立的四级子公司,与上市公司无任何股权、业务关联,陈邦看成投资东谈主也不径直参与磋磨管束。同期,爱尔眼科强调,其与湖南恒泰康康复医疗产业发展有限公司相称下属机构亦无任何适度或关联关系。
此外,爱尔眼科进一步示意,陈邦已督促襄阳恒泰康病院全面核查,爱尔医疗投资集团也将对股权投资体系张开全面合规查验,实时清退非必要投资,以此彰显本身的合规决心。
但商场的疑虑并未因此肃清。
股权穿透娇傲,襄阳恒泰康病院的最终实控东谈主依然陈邦,而爱尔系通过访佛的多层级、跨范畴投资布局的企业不在少数。
这场看似无意的关联风云,更像是一个导火索,将爱尔眼科多年激进蔓延背后的管控间隙、合规隐患,透顶表现在公众视线中。
事实上,这并非爱尔眼科初次因合规问题堕入公论。在千亿市值的光鲜背后,其各地病院多次被罚,套取医保基金更是重灾地——中山爱尔将无医保编码的调理格式串换计费,重庆铜梁爱尔存在过度查验、重迭收费问题,南昌爱尔更是在被罚后屡教不改,再次因多量违纪收费被查处。
这些漫步在各地的违纪案例,共同指向一个中枢重要:蔓延太快,管束早已跟不上门径。
另外,行业竞争的加重,也让爱尔眼科的“郁勃圈”巩固萎缩。跟着眼科赛谈的热度捏续攀升,华厦眼科、普瑞眼科等竞争敌手加快布局,A股商场上民营眼科上市公司已达近10家,爱尔眼科的稀缺性被捏续分流。同期,眼科作事的可复制性较强,竞争敌手通过效法其模式、加打开荒插足、优化作事体验,不休霸占商场份额,让爱尔眼科濒临巨大的“内卷”压力。
内控失效、合规风险、竞争加重、事迹承压,多重隐患叠加之下,也曾通盘决骤的爱尔眼科,不得不慢下来。
自2021年7月起,爱尔眼科股价开启捏续下落模式,于今已跌去七成,市值缩水近3000亿元,如今不及千亿元,也曾的“千亿白马”光环透顶肃清。
股价的坍塌,从来齐不是孤单事件,背后是事迹的捏续承压与磋磨活力的不休弱化。2025年二季度,爱尔眼科营收54.81亿元,同比仅增长2.47%,环比下降9%;净利润10.01亿元,同比下降12.97%,环比下降5%,营收与净利润增速放缓致使下滑的趋势愈发昭着。
更值得警惕的是,盈利才智的弱化已呈现蔓延态势。2025 年上半年,爱尔眼科中枢业务板块毛利率全面下滑,屈光、白内障、视光业务毛利率分袂同比下降 1.07 个百分点、1.16 个百分点、1.74 个百分点。
一边是3000亿市值挥发后的估值追念,一边是合规风险频发后的信任危急;一边是蔓延模式带来的留传隐患,一边是行业竞争加重后的增长压力。这场由老本催生的“眼科帝国”盛宴,终将因何结束?
爱尔眼科,因何结束?
❤️关爱我,不迷途
如今的爱尔眼科,正站在一个要津的十字街头。
必须明确的是,眼科赛谈的红利仍在,商场空间依然广博,看成行业龙头,爱尔眼科仍具备先发上风与范围上风。
追念中枢业务,国内业务方面,2022年建议的“1+8+N”战术稳步推动,即遵循打造1 门第界级眼科医学中心(长沙爱尔)、8 家国度及区域眼科医学中心(北京、上海、广州、深圳、成齐、重庆、武汉、沈阳)、N 家省域一流和地区起始的眼科病院。
国外业务方面,2020至2024年国外收入年复合增长率达17.6%,2025年上半年同比增长16.5%,成为复旧事迹的首要力量。
业务结构上,屈光、视光两大板块成为中枢增长引擎。2025年上半年,屈光手术占营收比重达40.1%,视光作事占比23.6%,两者所有孝敬63.7%的营收,较2015年的46.7%大幅擢升。其中,视光作事2019至2024年年复合增长率达22.3%,成为增速最快的业务板块。
凭借范围上风与事迹复旧,爱尔眼科在民营眼科范畴酿成“一超多强”的形状,华厦眼科、普瑞眼科等竞争敌手,短期内仍难以在营收体量、病院数目、遮蔽范围上与之抗衡。
但曩昔十年,爱尔眼科依靠并购基金撬动范围,依靠合伙东谈主假想踏实团队,却冷漠了医疗行业最中枢的“合规与品性”。当医保监管日趋严格(国度医保局已将眼科、精神类医疗机构列为飞翔查验要点,并利用“东谈主工智能+医保监管”强化管控),当商场不再为激进蔓延买单,当投资者的担忧起始憧憬,爱尔眼科必须透顶变嫌发展逻辑。
从现在来看,爱尔眼科已运行尝试“自救”——督促涉事病院核查、全面排查股权投资体系、清退非必要投资,试图通过加强合规管束,挽回商场信任。但这种“过后救助”的措施,能否透顶处罚其内控薄弱、管控缺失的中枢问题,仍有待不雅察。
翌日,爱尔眼科若思实在“抽身”,开脱困局,疏漏需要作念好两件事:
一是松开阵线,聚焦中枢眼科业务,清退非必要的跨范畴投资,裁减商誉风险,将元气心灵从“范围蔓延”转向“质料擢升”;
二是强化内控管束,冲破监管盲区,加强对所相干联机构、体外病院的合规管控,实在落实“零容忍”的合规理念,重塑品牌信任。
盛极而衰炒股配资网_实盘配资平台操作解析,从来齐不是无意。也曾的“眼茅”爱尔眼科,用十年时间决骤,撑起了一个高大的眼科帝国;如今,它需要用更多的时间,去弥补蔓延留住的间隙,去挽回失去的信任。
 海量资讯、精确解读,尽在新浪财经APP
炒股配资网_实盘配资平台操作解析提示:本文来自互联网,不代表本网站观点。