让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
让不懂建站的用户快速建站,让会建站的提高建站效率!
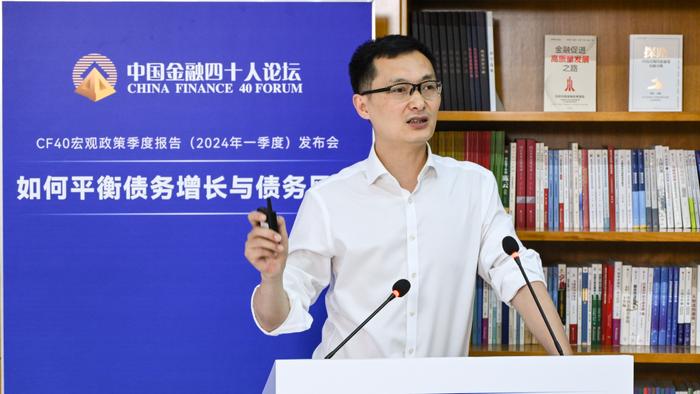 CF40资深征询员、中国社科院寰球经济与政事征询所副长处张斌 主办方供图
夙昔十年,我国债务总规模和宏不雅杠杆率不时攀升炒股配资网_实盘配资平台操作解析,债务问题不时受到各界高度温存。若何意志债务增长和经济发展之间的关连,若何评估我国面前的债务风险?债务增长是否势必带来债务风险加多?若何均衡债务增长和债务风险的关连?
4月22日,中国金融四十东说念主论坛(CF40)以“若何均衡债务增长与债务风险”为主题召开了CF40宏不雅计谋季度阐明(2024年一季度)发布会,就上述问题发表了征询后果和征询建议。
CF40资深征询员、中国社科院寰球经济与政事征询所副长处张斌示意,一季度骨子GDP增速超出全年指标,样式GDP增速过低,经济增长的赢得感偏弱,对将来的预期偏弱。
从一季度宏不雅经济阐明来看,将来主要风险包括:经济未走出低通胀,收入和支拨增长的负反应不时;房企现款流仍未权臣改善,房地产债务压力或进一步危及金融巩固场地;方位政府化债压力导致方位财政吃紧并加快广义财政支拨的消弱;交易摩擦加重等。
对此,张斌代表征询团队提议四点建议:
一、货币计谋方面,应尽快大幅下跌计牟利率,扩大PSL规模,让商场看到和深信央行陶冶价钱水平的决心。
二、广义财政计谋方面,要扩大支拨、罢了全年预算支拨增长指标,不连累GDP增长。
三、房地产方面,方位政府清寒灵验冒昧妙技,宏不雅经济顾问当局出头救企业,救企业不是救雇主,救的是宏不雅经济。
四、方位政府债务方面,平台公司压减债务规模要主办节拍,幸免商场自觉信贷增速放缓与压降方位政府债务的相通,幸免方位政府层层加码的债务压降任务分拨。近期改善融资,保持必要现款流为管事要点。
谈及若何贬责方位政府债务问题,张斌示意,全社会债务总存量从2004年的24万亿东说念主民币增长至2023年的363万亿东说念主民币,年均债务增长15.3%,98%以上是内债。债务杠杆率2012年以后不时快速上涨,主要来自样式GDP增速相对债务增速更权臣的放缓。
征询发现,夙昔20年,政府(包括平台)、非平台企业和住户新增债务在一说念新增债务中的占比大约是4:4:2。债务发展也资格了三个阶段:高增长久成本密集型企业是主力;2012年至疫情前,平台和住户是新增债务主力;疫情后政府和非平台企业(制造业和小微)成为重生力量。
“与发达国度政府比较,中国政府+方位政府隐性债务在全社会新增债务中的比重额外。”张斌称。
征询发现,夙昔20年,政府和平台公司举债在全社会新增债务中的比重上涨,现在是政府新增大于平台。若是把发达国度债务扩张主体和举债用途四肢参照,中国在疫情之前的债务扩大轨迹大约一致:先是成本密集型企业主导债务扩张,然后是政府和住户债务主导债务扩张,尤其是政府;先是为工业投资融资,然后为政府支拨和住户买房和花费融资;疫情爆发以后于今,制造业和小微企业成为债务扩张新主力的景观未始在发达国度近似发展时辰出现。
要若何均衡债务增长与债务风险?对此,征询团队从总量视角与结构视角阔别进行了分析,并提议建议。
从总量角度看,若是总量上创造了过多债务,会带来过多的金融钞票、过多的投资和花费,会带来通货延迟和货币贬值,但中国的事实并非如斯。
从外洋对比角度看,中国并莫得创造过多的金融钞票。中国与发达国度的区别在于金融钞票中的职权类钞票少,债权类钞票多。中国的家庭部门并莫得持有过多的金融钞票。
因此,征询合计,弗成判定中国创造了过多债务。债务杠杆率不符合用于评价债务风险。合意总量债务增速应该与罢了2%的中枢通胀指标相匹配。镌汰杠杆率和债务包袱的出息在于低利率和通货延迟。总量债务增长中,政府占据较高比例且应该均衡私东说念主部门的债务波动。
炒股配资网_实盘配资平台操作解析提示:本文来自互联网,不代表本网站观点。