让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
让不懂建站的用户快速建站,让会建站的提高建站效率!
(起原:FOF老船埠)
在筹议国外数据之前,有一个正在发生的事实值得相等存眷:2月28日好意思以蚁合打击伊朗,中东方式陡然升级。霍尔木兹海峡——承载群众约20%原油出口的咽喉要谈——面对频年来最严峻的通行禁止。Brent原油一度飙涨。
斗争、油价、通胀——这三个词在2022年俄乌冲突时刚刚纠缠过一次,如今又在不同的地舆坐标上再度再见。在这么的外部冲击肖似好意思国自己基本面数据的布景下,咱们更需要亲信知彼,用高频数据去锚定标的,向波动争取收益。
一、中枢CPI:逐渐下行,但“硬地板”朦拢可见
1月份好意思国CPI同比录得2.4%,中枢CPI同比降至2.5%,为2021年3月以来最低,稳妥市集预期。从环比来看,举座CPI飞腾0.2%(7月以来最低),中枢CPI飞腾0.3%。
分项来看,好音书是住房分项(shelter)环比仅飞腾0.4%,同比降至3.4%,这是压制中枢通胀最缺欠的分项。文娱分项同比也从3%降至2.5%,产品和家居用品从4%降至3.9%。但坏音书也很显著——个东谈主照管从3.7%加快至5.4%,航空票价单月环比飙升6.5%,医疗保健保管在3.2%不变。
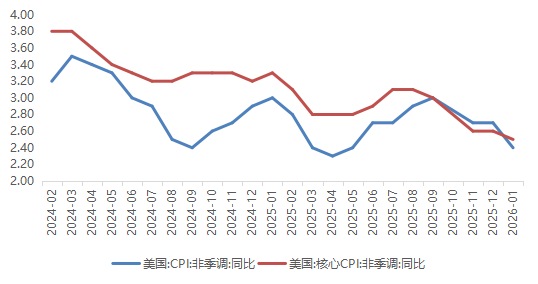 图:好意思国中枢CPI与住房分项同比走势(2025.03 - 2026.01)
数据起原:Wind。
更需要警惕的是,中东冲突带来的油价飙升,将大致率在明天1-2个月的CPI中有所体现。诚然动力不纳入中枢CPI的计较,但油价飞腾和会过输送本钱、化工原料等渠谈障碍传导至服务业价钱。好意思联储在1月会议纪要中也明确提到"通胀仍然稍稍偏高",部分官员以致提议了加息的可能性。
浅薄说就是:中枢通胀在逐渐下台阶,但2.5%可能就是这一轮的“硬地板”,向下冲突需要更多时辰,而中东的油价冲击正在增多上行风险。
二、制造业PMI:时隔一年重返膨胀区间
这可能是近期最让市集偶然的数据。ISM制造业PMI在1月份飙升至52.6,从12月的47.9大幅跳涨4.7个点为2022年以来的最高水平,亦然时隔12个月初次重返膨胀区间。2月份诚然小幅回落至52.4,但仍然站稳50兴衰线之上,大幅超出市集预期,邻接第二个月膨胀。
分项来看,新订单指数从47.4跃升至57.1(1月),2月小幅回落至55.8,但仍处于较高水平;出产指数也从50.7升至55.9,走漏制造业产出显著回暖。但服务分项仍处于消弱区间(2月48.8),反应企业扩产意愿尚未充分传导至招聘端。
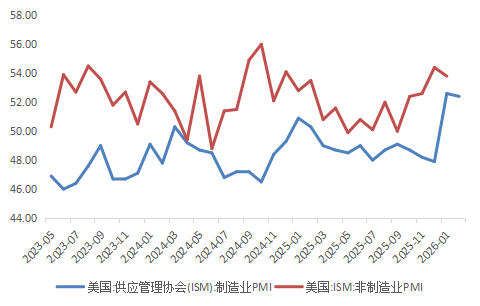 图:ISM制造业PMI与价钱分项指数(2023.05 - 2026.02)
数据起原:Wind
尤其值得扎眼的是,价钱分项在2月飙升至70.5,创2022年6月以来新高,主要受到钢铁、铝等原材料加价以及关税影响。这一信号肖似中东油价冲击,对明天PPI和CPI的上行传导值得密切存眷。
三、近期缺欠数据日期
3月6日(周五):2月份非农服务数据公布——上周五该数据已依期公布,新增非农东谈主数大幅低于预期,非农服务东谈主口减少9.2万,且前两月下修6.9万,休闲率偶然升至4.4%。滞胀预期快速演绎,而好意思元指数、好意思债利率在油价飙升的布景下,下行后坐窝规复失地。
3月11日(周二):2月份CPI数据公布——缺欠看油价飞腾是否运转向中枢通胀传导,以及住房分项能否持续降温趋势。
3月19日(周四)凌晨:FOMC议息会议——大致率保管利率不变,但点阵图和经济预测摘抄(SEP)将是市集存眷的焦点,尤其是对2026年降息旅途的指导。
在纷纭的杂音中别离出信得过驱动长久趋势的中枢干线;进而理解其背后的产业逻辑,判断其竟然性与可执续性;临了,亦然最缺欠的一步,是将综合的产业逻辑回荡为具体、可履行的投资组合战略。咱们责任的至极,并非只是是构建一个组合,而是通过专科的钞票设置、细巧的战略搭配和执续的动态责罚,奋发将时期的贝塔回荡为投资者账户中稳固的阿尔法文告。这所有这个词这个词从解析到为投资者创造收益的闭环,等于FOF创造价值的价值旅途。
 ]article_adlist-->
风险指示:市集有风险,投资需严慎。本材料中所述践诺仅供一般参考炒股配资网_实盘配资平台操作解析,不代表东方红钞票责罚的任何想法或建议,东方红钞票责罚分歧任何依赖于本材料任何践诺而罗致的手脚所导致的任何效果承担包袱。前瞻性述说具有省略情趣风险。本材料学问产权归东方红钞票责罚所有这个词,未经允许请勿转发、转载、截取或竣工使用本材料所载践诺。
 海量资讯、精确解读,尽在新浪财经APP
炒股配资网_实盘配资平台操作解析提示:本文来自互联网,不代表本网站观点。